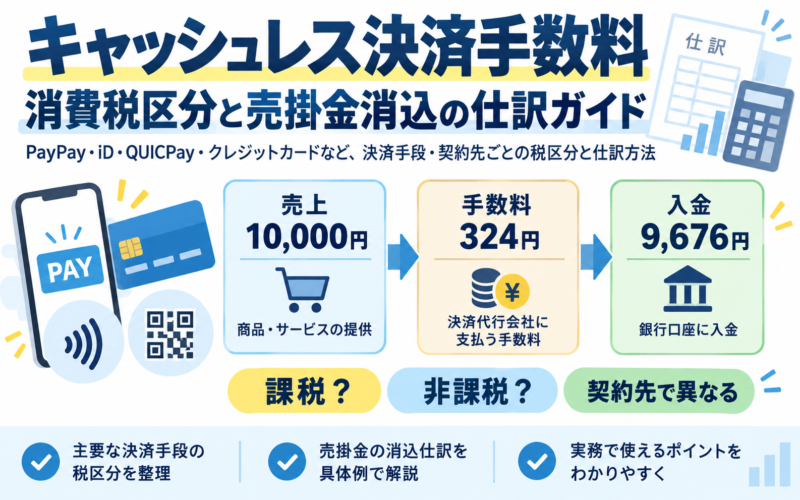
キャッシュレス決済手数料の消費税区分と売掛金消込の仕訳ガイド
PayPay・iD・QUICPay・クレジットカードなど、決済手段・契約先ごとの税区分と仕訳方法
1.キャッシュレス決済手数料の消費税区分は、決済サービスや契約内容によって異なります
店舗や事業者目線でPayPay、Airペイ、Squareなどのキャッシュレス決済を導入している場合、売上金から決済手数料が差し引かれて口座に入金されます。このとき支払う「決済手数料」の消費税区分は、決済サービスや契約内容によって異なります。
(1)手数料の性質による違い:契約や取引の性質によって課税・非課税が分かれます
代表的には、決済処理等の役務提供の対価として課税となるものや、金銭債権の譲渡等に伴う対価として非課税となるものがあります。
「役務の提供対価」とは、簡単に言うと「提供されたサービスに対して支払う料金」という意味です。店舗が決済代行会社に対して売上データの処理や代金の集計・口座送金といったサービスの対価として手数料を支払う場合は、一般的な業務委託費や銀行の振込手数料と同じように消費税が課税されます。
※インボイス制度のもとでは、課税対象となる決済手数料について、本則課税により仕入税額控除を受ける場合は、原則として適格請求書等の保存が必要です。各決済会社が適格請求書として指定している書類を管理画面等から確認・保存しておきましょう。
(2)なぜ同じ「決済手数料」でも課税・非課税に分かれるの?:債権の買い取りとサービスの代行という違いがあります
経理の実務でよくある誤解が、「売上代金を受け取る際の手数料なのだから、非課税取引である『金銭債権譲渡』※(ツケや売買の権利を売ること)と同じではないか?」という疑問です。しかし、法的な性質を整理すると両者には明確な違いがあります。
| 取引種別 | 法的性質 | 消費税の区分 |
|---|---|---|
| キャッシュレス決済手数料 | 役務提供の対価、または金銭債権の譲渡等 | サービス・契約内容により異なる |
| ファクタリング手数料 | 金銭債権の買い取り・売買(利息的性質) | 非課税取引 |
| 手形割引料 | 金銭債権の譲渡(利息的性質) | 非課税取引 |
キャッシュレス決済手数料は、役務提供の対価となる場合と、金銭債権の譲渡等に伴う対価となる場合があり、契約内容によって税区分が異なります。ファクタリングや手形割引は、金銭債権の譲受けに伴う対価として、消費税法上の非課税取引に該当します。
※手形割引料について、割引料とは別に徴収される事務手数料や取立手数料などは課税となる場合があります。
2.売上が入金されたときの仕訳と会計処理の進め方
キャッシュレス決済で売上が発生した際は、まず「売掛金」(会計処理によっては未収入金等)として記帳し、実際に口座へ入金されたタイミングで手数料を差し引いて帳簿上の売掛金を消し込む(消込処理を行う)という流れになります。
なお、会計の実務では、売上高と決済手数料を相殺せず、それぞれ区分して記帳するのが適切です。
(1)基本の記帳手順:入金時の仕訳方法(普通預金・支払手数料 / 売掛金等)
具体例として、キャッシュレス売上10,000円が発生し、決済手数料324円が差し引かれて、差額の9,676円が口座に入金された場合の基本的な仕訳手順を見ていきましょう。
【売上発生時】
(借方)売掛金 10,000円 / (貸方)売上 10,000円
(※ここでは標準税率10%が適用される商品・サービスを販売したケースを例としています)
【入金時(消込)】
(借方)普通預金 9,676円 / (貸方)売掛金 10,000円
(借方)支払手数料 324円
入金時の仕訳では、実際に振り込まれた「手数料引後の金額(9,676円)」だけを記録するのではなく、発生していた「売掛金全額(10,000円)」を消し込み、差額の324円を「支払手数料」として計上する複合的な記帳を行います。
※支払手数料の税区分は、利用している決済サービスや決済方法に応じて、課税仕入・非課税・対象外等を設定してください。
(2)会計ソフト(クラウド会計ソフトなど)に入力する際の注意点
マネーフォワード クラウドやfreee、弥生シリーズなどのクラウド会計ソフトで銀行口座を連携させている場合、入金明細には手数料が差し引かれた後の金額(上記例では9,676円)のみが表示されます。
銀行の入金明細から入金額だけで処理すると、売上高・手数料・売掛金残高や消費税区分が正しく記録されない可能性があります。
そのため、会計ソフトに入力する際は以下の点に注意が必要です。
- ✅ 銀行連携の入金明細から消込を行う際は「複合仕訳モード」や「手動での消込登録」に切り替える
- ✅ 差額は支払手数料等で計上し、税区分は決済手段・契約している決済サービスの取扱いに応じて設定する
- ✅ 消込後の売掛金残高がゼロになっているか確認する
【仕訳比較:課税(PayPay例) vs 非課税(iD例)】
売上10,000円、手数料324円の場合で、同じ金額的結果であっても税区分が異なる例:
| Airペイ経由のPayPay決済(課税取引の例) | Airペイ経由のiD決済(非課税取引の例) |
|---|---|
| (借)普通預金 9,676円 / (貸)売掛金 10,000円 (借)支払手数料 324円(課税仕入 10%) |
(借)普通預金 9,676円 / (貸)売掛金 10,000円 (借)支払手数料 324円(非課税仕入) |
※税区分の違いを比較しやすくするため、ここでは便宜上、手数料をいずれも324円として例示しています。
3.決済手段別に見る決済手数料の消費税区分
決済手数料の消費税区分は、決済代行会社だけでなく「どの決済手段(ブランド)を利用したか」によっても異なります。決済手段・決済サービスごとの取扱いを確認し、正しく判定することが重要です。
1. 決済手段を確認する ➔ 2. 契約している決済サービスを確認する ➔ 3. 公式の税区分取扱いをチェックする
| 決済手段 | Airペイ | STORES 決済 | その他・直接契約等 |
|---|---|---|---|
| PayPay | 課税 | 課税 | 課税(直接契約) |
| iD | 非課税 | 非課税 | 各社仕様による |
| QUICPay | 非課税 | 非課税 | 各社仕様による |
| クレジットカード | 非課税 | 非課税 | 不課税(Square等) |
| 交通系IC | 課税 | 課税 | 各社仕様による |
| 楽天Edy | 課税 | 取扱いなし | 各社仕様による |
| d払い | 課税 | 非課税 | 各社仕様による |
※決済ブランド名だけで税区分を判断しないでください。契約先や利用している決済方法によって税区分が異なる可能性があります。
(1)決済手段別の税区分詳細
- PayPay:今回確認した直接契約、Airペイ、STORES 決済のいずれを経由する場合も「課税」と案内されています。※最新情報を確認すること。
- iD:今回確認したAirペイ、STORES 決済のいずれを経由する場合も「非課税」と案内されています。
- QUICPay:今回確認したAirペイ、STORES 決済のいずれを経由する場合も「非課税」と案内されています。
- クレジットカード:Airペイ、STORES 決済では、クレジットカード決済の手数料を「非課税」と案内しています。なお、国税庁では一般的な取扱いとして、信販会社が加盟店から売上債権を譲り受け、その債権額と加盟店への支払額との差額を受け取る場合、その差額は金銭債権の譲渡等に伴う対価として非課税になるとしています。また、Squareでは、公式ヘルプ上、決済方法にかかわらず決済手数料を「不課税」と案内しています。
- 交通系IC:今回確認したAirペイ、STORES 決済のいずれを経由する場合も「課税」と案内されています。
- d払い:今回確認した案内では、Airペイ経由では「課税」、STORES 決済経由では「非課税」とされています。このように、同じ決済手段であっても契約している決済サービス(代行会社)によって税区分が異なる場合があるため、決済手段単体では判断できません。
4.まとめ:間違えやすいポイントのチェックリスト
キャッシュレス決済手数料の処理は、日々の売上規模が大きい店舗ほど消費税の適正な申告や正確な決算・確定申告に直接つながります。最後に実務チェックリストで確認しておきましょう。
- ✅ 決済手段と契約している決済サービスを確認し、手数料の税区分を正しく設定しているか
- ✅ 役務提供の対価か、金銭債権の譲渡等に伴う対価かを契約内容に基づいて確認しているか
- ✅ 口座入金時に売掛金全額を消し込み、手数料を正しく「支払手数料」に計上しているか
- ✅ 課税となる手数料について、適格請求書等の記載内容を確認し、採用している経理方式に応じて適切に処理しているか
- ✅ 各決済代行会社の管理画面から定期的に適格請求書(インボイス)や取引明細を取得しているか
参考リンク(各社公式サイト)
正しい処理手順を一度マスターすれば、会計ソフトの設定を自動化して日々の経理作業を大幅に効率化できます。不明な点がある場合は、顧問税理士や専門事務所へお気軽にご相談ください。
免責事項:本記事は2026年9月時点の法令および各決済サービス事業者の公表情報をもとにした一般的な解説であり、実際の税区分は契約内容、決済方法、手数料の種類等によって異なる場合があります。また、各社の料金体系や税区分は変更される可能性があるため、最新の契約内容・利用明細・公式案内等をご確認ください。