解説
退職者の住民税を払いすぎた!過誤納の手続きと正しい会計処理を徹底解説
過納金の還付手続き・退職者への返金方法・会計上の仕訳まで実務目線で整理
従業員が退職した際、給与からの天引き額や自治体への納付金額を間違えて「住民税を払いすぎてしまった(過誤納)」というトラブルは、経理実務において決して珍しくありません。特に、退職連絡が遅れた場合や、一括徴収の計算が複雑になったタイミングで発生しやすい傾向があります。
「払いすぎてしまった税金は会社に戻ってくるのか?」「退職者本人への返金処理はどう進めればいいのか?」「会計上の勘定科目は何を使うべきか?」といった疑問や不安を抱える経理担当者の方も多いのではないでしょうか。
結論から申し上げますと、適切な手続きを行えば自治体から過剰納付分の還付(または翌月以降の納付額への充当)を受けられ、退職者本人へも正しく精算することが可能です。
本記事では、退職者の住民税を過誤納してしまった際の手続きフロー、発生する主な原因、そして実務でそのまま使える具体的な仕訳例まで徹底的に解説します。
1. 【結論】退職者の住民税を払いすぎた場合の対応フロー
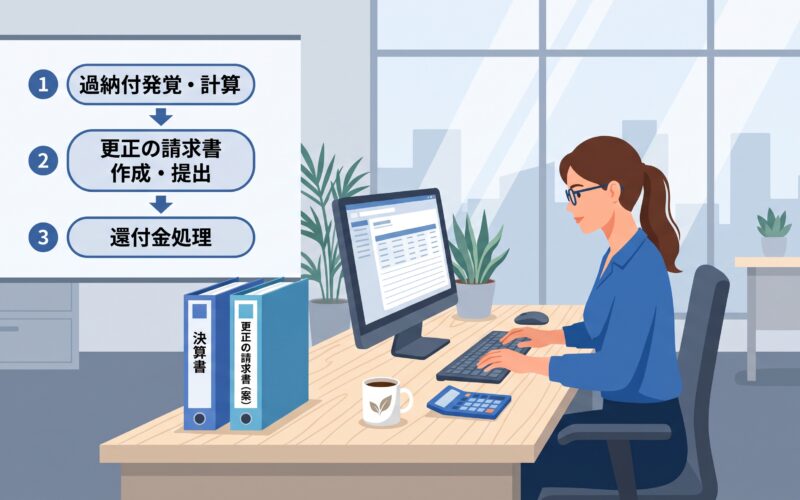
退職者の住民税を過剰に納付してしまった場合、対応は「自治体(市区町村)」と「退職者本人」の2方面に対して同時に進めていく必要があります。全体の流れを順番に把握しておきましょう。
① 自治体(市区町村)への対応
まずは納付先の自治体税務課へ連絡を入れ、事情を説明した上で必要な書類手続きを行います。
- 「給与所得者異動届出書」の再提出・修正提出: 退職した旨や正しく計算し直した特別徴収税額を記載した異動届を出します。
- 「過誤納金還付(充当)通知書」の受領と確認: 自治体側で修正処理が行われると、過納分に関する通知書が届きます。処理方法には「口座還付(指定口座へ返金)」または「翌月充当(翌月以降の他従業員分から相殺)」の2通りがあります。
② 退職者本人への対応
給与や退職金から住民税を本来より多く天引きしていた場合、会社は退職者に対して過剰に徴収した差額分を精算します。
- 過剰天引き分の返金: 給与明細や徴収額の再計算結果を提示し、過小評価されていた振込額との差額(返金分)を退職者本人の指定口座へ速やかに振り込みます。
2. 退職者の住民税過誤納が発生する主な原因
住民税の過誤納トラブルは、社内の連絡ミスや自治体との処理のタイムラグによって引き起こされることがほとんどです。原因を把握しておくことで、自社の業務フローの課題も見えてきます。
| 発生原因 | 詳細と具体例 |
|---|---|
| 異動届の提出遅れ | 退職連絡の社内共有が遅れ、自治体への「給与所得者異動届出書」(提出期限:退職月翌月10日)の提出が当月の納付処理に間に合わなかった。 |
| 一括徴収の計算・二重ミス | 6月〜翌年5月までの未徴収分を一括徴収する際、最後の給与や退職金で過剰に天引きし、そのまま古い納付書で二重に支払ってしまった。 |
| 自治体処理のタイムラグ | 異動届自体は提出期限内に提出していたものの、自治体側のシステム反映前に納付期日が来てしまい、手元の古い納付書で支払ってしまった。 |
3. 手続きと会計処理(仕訳)の具体例
実際の必要書類と、経理担当者が最も悩みがちな「会計処理(仕訳)」の具体例を解説します。
自治体への提出書類
- 給与支払報告・特別徴収に係る給与所得者異動届出書: 修正内容を記載して提出します。
- 住民税特別徴収税額過誤納金還付(充当)請求書: 自治体によっては、還付口座を指定するために専用の請求書提出を求められる場合があります。
会計処理(具体例と仕訳パターン)
退職者から多く天引きし、自治体へもそのまま多く納付してしまい、後日退職者へ返金・自治体から口座還付されたケースの仕訳です。
| タイミング | 借方科目 | 金額 | 貸方科目 | 金額 | 概要・処理のポイント |
|---|---|---|---|---|---|
| 給与天引き時 | 給与 預り金 |
300,000 20,000 |
現金預金 | 280,000 | 給与から住民税を20,000円過剰に天引き (本来より預り金が10,000円多い状態) |
| 自治体納付時 | 預り金 | 20,000 | 現金預金 | 20,000 | 誤った金額のまま自治体へ納付完了 |
| 退職者へ返金時 | 立替金 | 10,000 | 現金預金 | 10,000 | 過剰天引き分(10,000円)を退職者へ返金 |
| 自治体から還付時 | 現金預金 | 10,000 | 立替金 | 10,000 | 自治体から過納分が還付され立替金を相殺 |
※退職者へ先に返金を行う際は「立替金」勘定を使用し、自治体からの還付金(または翌月分との充当)受領時に立替金を清算します。
「住民税の過誤納があった場合、源泉徴収票を再発行する必要があるのか?」という質問を多くいただきます。
結論として、源泉徴収票の修正や再発行は一切不要です。 住民税は地方税であり、国税である「所得税の源泉徴収票」に記載される支払金額や源泉徴収税額には何ら影響を与えません。年末調整のやり直しも発生しませんのでご安心ください。
※本記事は、掲載日時点における法令等に基づいて作成しております。