【経理・不動産オーナー必見】退去清算トラブル・申告漏れを防ぐ実務ナレッジ
原状回復費用を敷金から充当したときの正しい仕訳とは?
収益化のタイミングと消費税区分を解き明かす
賃貸物件の退去時に頻繁に行われる「敷金からの原状回復費用充当」。一見シンプルに見えるこの処理ですが、実は「収益計上時期(期ずれ)」と「消費税の課税・非課税判定」において非常にミスが起きやすいポイントです。間違った会計処理を放置すると、税務調査での指摘リスクにもつながります。本特集では、賃貸オーナー・経理担当者が押さえておくべき実務上のルールと仕訳手順をわかりやすく徹底解説します。
📌 この記事でわかること(特集のポイント)
- 敷金充当分を「収益(雑収入)」として計上すべき正確な権利確定タイミング
- 「住居用=非課税」は勘違い?原状回復費用の消費税(課税売上)ルール
- 具体的な数値で理解する!退去清算時の正しい勘定科目と仕訳例
- 税務調査で狙われやすい「期ずれ」と「請求書宛名」に関する落とし穴
1. 敷金充当のメカニズムと「収益化」の判定基準
敷金充当の基本的な仕組み
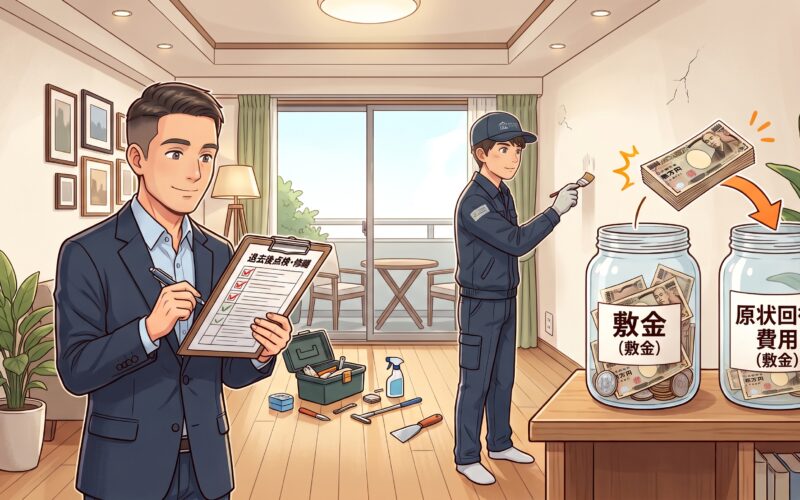
敷金は入居時、将来の未払賃料や損害賠償に備えて預かる「預り金(負債)」であり、退去時に全額返還するのが原則です。しかし、退去時に借主負担の原状回復費用(部屋の修繕費用など)が発生した場合、その金額を預かった敷金から相殺(充当)し、残額を返還することになります。
いつ収入(収益)に計上すべきか?
敷金から原状回復費用に充当した金額は、貸主にとって「原状回復費用に充てる権利が確定した日」の属する期に収益(雑収入など)として計上します。
【権利確定のタイミング】
退去時、あるいは原状回復費用の負担額がお互いの合意(退去清算書の作成・取り交わしなど)によって「金額が確定した日」となります。敷金自体は単なる預り金ですが、「返還不要(充当確定)」となった瞬間に貸主の確定した収入へと変化するためです。
公的根拠: 国税庁『タックスアンサー No.5401 敷金等の取扱い』および国税庁『基本通達(所得税・法人税)権利確定の時期』
消費税区分を一覧で整理
退去清算時には複数の取引が同時に発生するため、会計上の区分・消費税の取り扱いを明確に分ける必要があります。
| 取引内容 | 会計上の勘定科目 | 消費税区分 | 解説 |
|---|---|---|---|
| 敷金の返還 | 預り金(または敷金) | 不課税 | 預かり金の返還取引に過ぎないため対象外 |
| 原状回復費用への充当 | 雑収入(または受取修繕費) | 課税売上 | 修繕という役務(サービス)の対価として実質受領するため |
| 実際の修繕費支払い | 修繕費 | 課税仕入れ | 施工業者等へ支払う工事代金(仕入税額控除の対象) |
⚠️ 最重要ポイント:住宅用賃貸の「家賃」は非課税ですが、「原状回復費用として受領する金銭(敷金充当分)」は物件用途に関わらず消費税の【課税売上】となります。
2. ケーススタディで見る「正しい仕訳手順」と「実務の落とし穴」
【設定例】
・預り敷金:100,000円
・原状回復負担額(税込):40,000円
・残額(60,000円)を借主へ振込返還する場合
① 原状回復費用が確定したとき(敷金充当の処理)
| (借方)預り金 100,000 | (貸方)雑収入[課税売上] 40,000 |
| (借方)― | (貸方)未払金(または預り金) 60,000 |
② 敷金の残額を振込返還したとき
| (借方)未払金 60,000 | (貸方)普通預金 60,000 |
🚨 実務で陥りがちな3つのリスクと注意点
リスク1:決算期をまたぐ清算での「期ずれ」
退去日が3月(当期末)、清算書の合意や返金が4月(翌期首)にズレた場合、どちらの期で売上計上すべきか迷うケースがあります。原則は「原状回復費用が決定・確定した日」が属する期の収益です。決算直前の退去案件は売上の計上漏れ(期ずれ)にご注意ください。
リスク2:住居用だから「すべて非課税」という勘違い
住宅の貸付け自体は非課税取引ですが、退去時に受領する修繕費・原状回復費用は「役務提供の対価」にあたります。住居用アパートであっても、充当した金銭は消費税の課税売上として処理するのが正解です。(国税庁『消費税法基本通達6-1-5』参照)
リスク3:修繕費の「預り金処理」による消費税の申告漏れ
工事請求書の宛名が「借主個人」であれば単なる立替・預り金処理も可能ですが、実際の不動産実務では宛名が「オーナーまたは管理会社」になっているケースが大半です。この場合、原状回復の借主負担分は預り金ではなくオーナーの「収入(課税売上)」として処理しなければならないため、特に注意が必要です。