【2026年改正対応】従業員への食事支給|現物給与の判定と会計処理
〜月7,500円への引上げ・給与課税の判定・消費税と給与計算の実務を解説〜
1.食事支給と現物給与の基本判定
従業員等に支給する食事は、原則として現物給与として課税対象となりますが、所得税の取扱い上、一定の要件を満たす場合には「給与として課税しなくて差し支えない」とされています。
【重要】2026年改正のポイント
- 50%判定:従業員が食事の価額の「50%以上」を負担していること
- 7,500円判定:会社負担額(食事の価額-従業員負担額)が月額7,500円以下であること
食事の価額の定義
| 区分 | 食事の価額の計算方法 |
|---|---|
| 外部購入(弁当等) | 購入価額 |
| 自社調理 | 材料費・調味料等の直接費(※人件費、運送費等は判定に含まない) |
※食事の価額は、原則として原材料費、人件費、運送費等の合計額に基づき判定します。
会社契約の飲食店を利用する場合
会社が特定の飲食店等と契約し、食事代を直接支払う場合も「会社が食事を支給する場合」として取扱可能です。この場合も非課税判定は、50%判定および7,500円判定の両要件を満たす必要があります。
2.残業・宿直・深夜勤務の特例
残業・宿直・日直をした場合の食事
通常の勤務時間外に残業・宿直・日直をした従業員に対し、その勤務に伴って支給する食事については、給与として課税しなくて差し支えない取扱いとなっています。この場合、50%判定や7,500円判定は適用されません。
深夜勤務者への夜食代特例
以下の要件をすべて満たす場合、1回650円以下(消費税等抜き)であれば、金銭支給であっても給与として非課税となります。
- ✅ 正規の勤務時間の一部または全部が午後10時から翌日午前5時までの間であること
- ✅ 夜食の現物支給が著しく困難であること
- ✅ 現物に代えて金銭を支給すること
- ✅ 勤務1回ごとの定額支給であること
- ✅ 消費税等を除いて1回650円以下であること
3.判定フローチャート
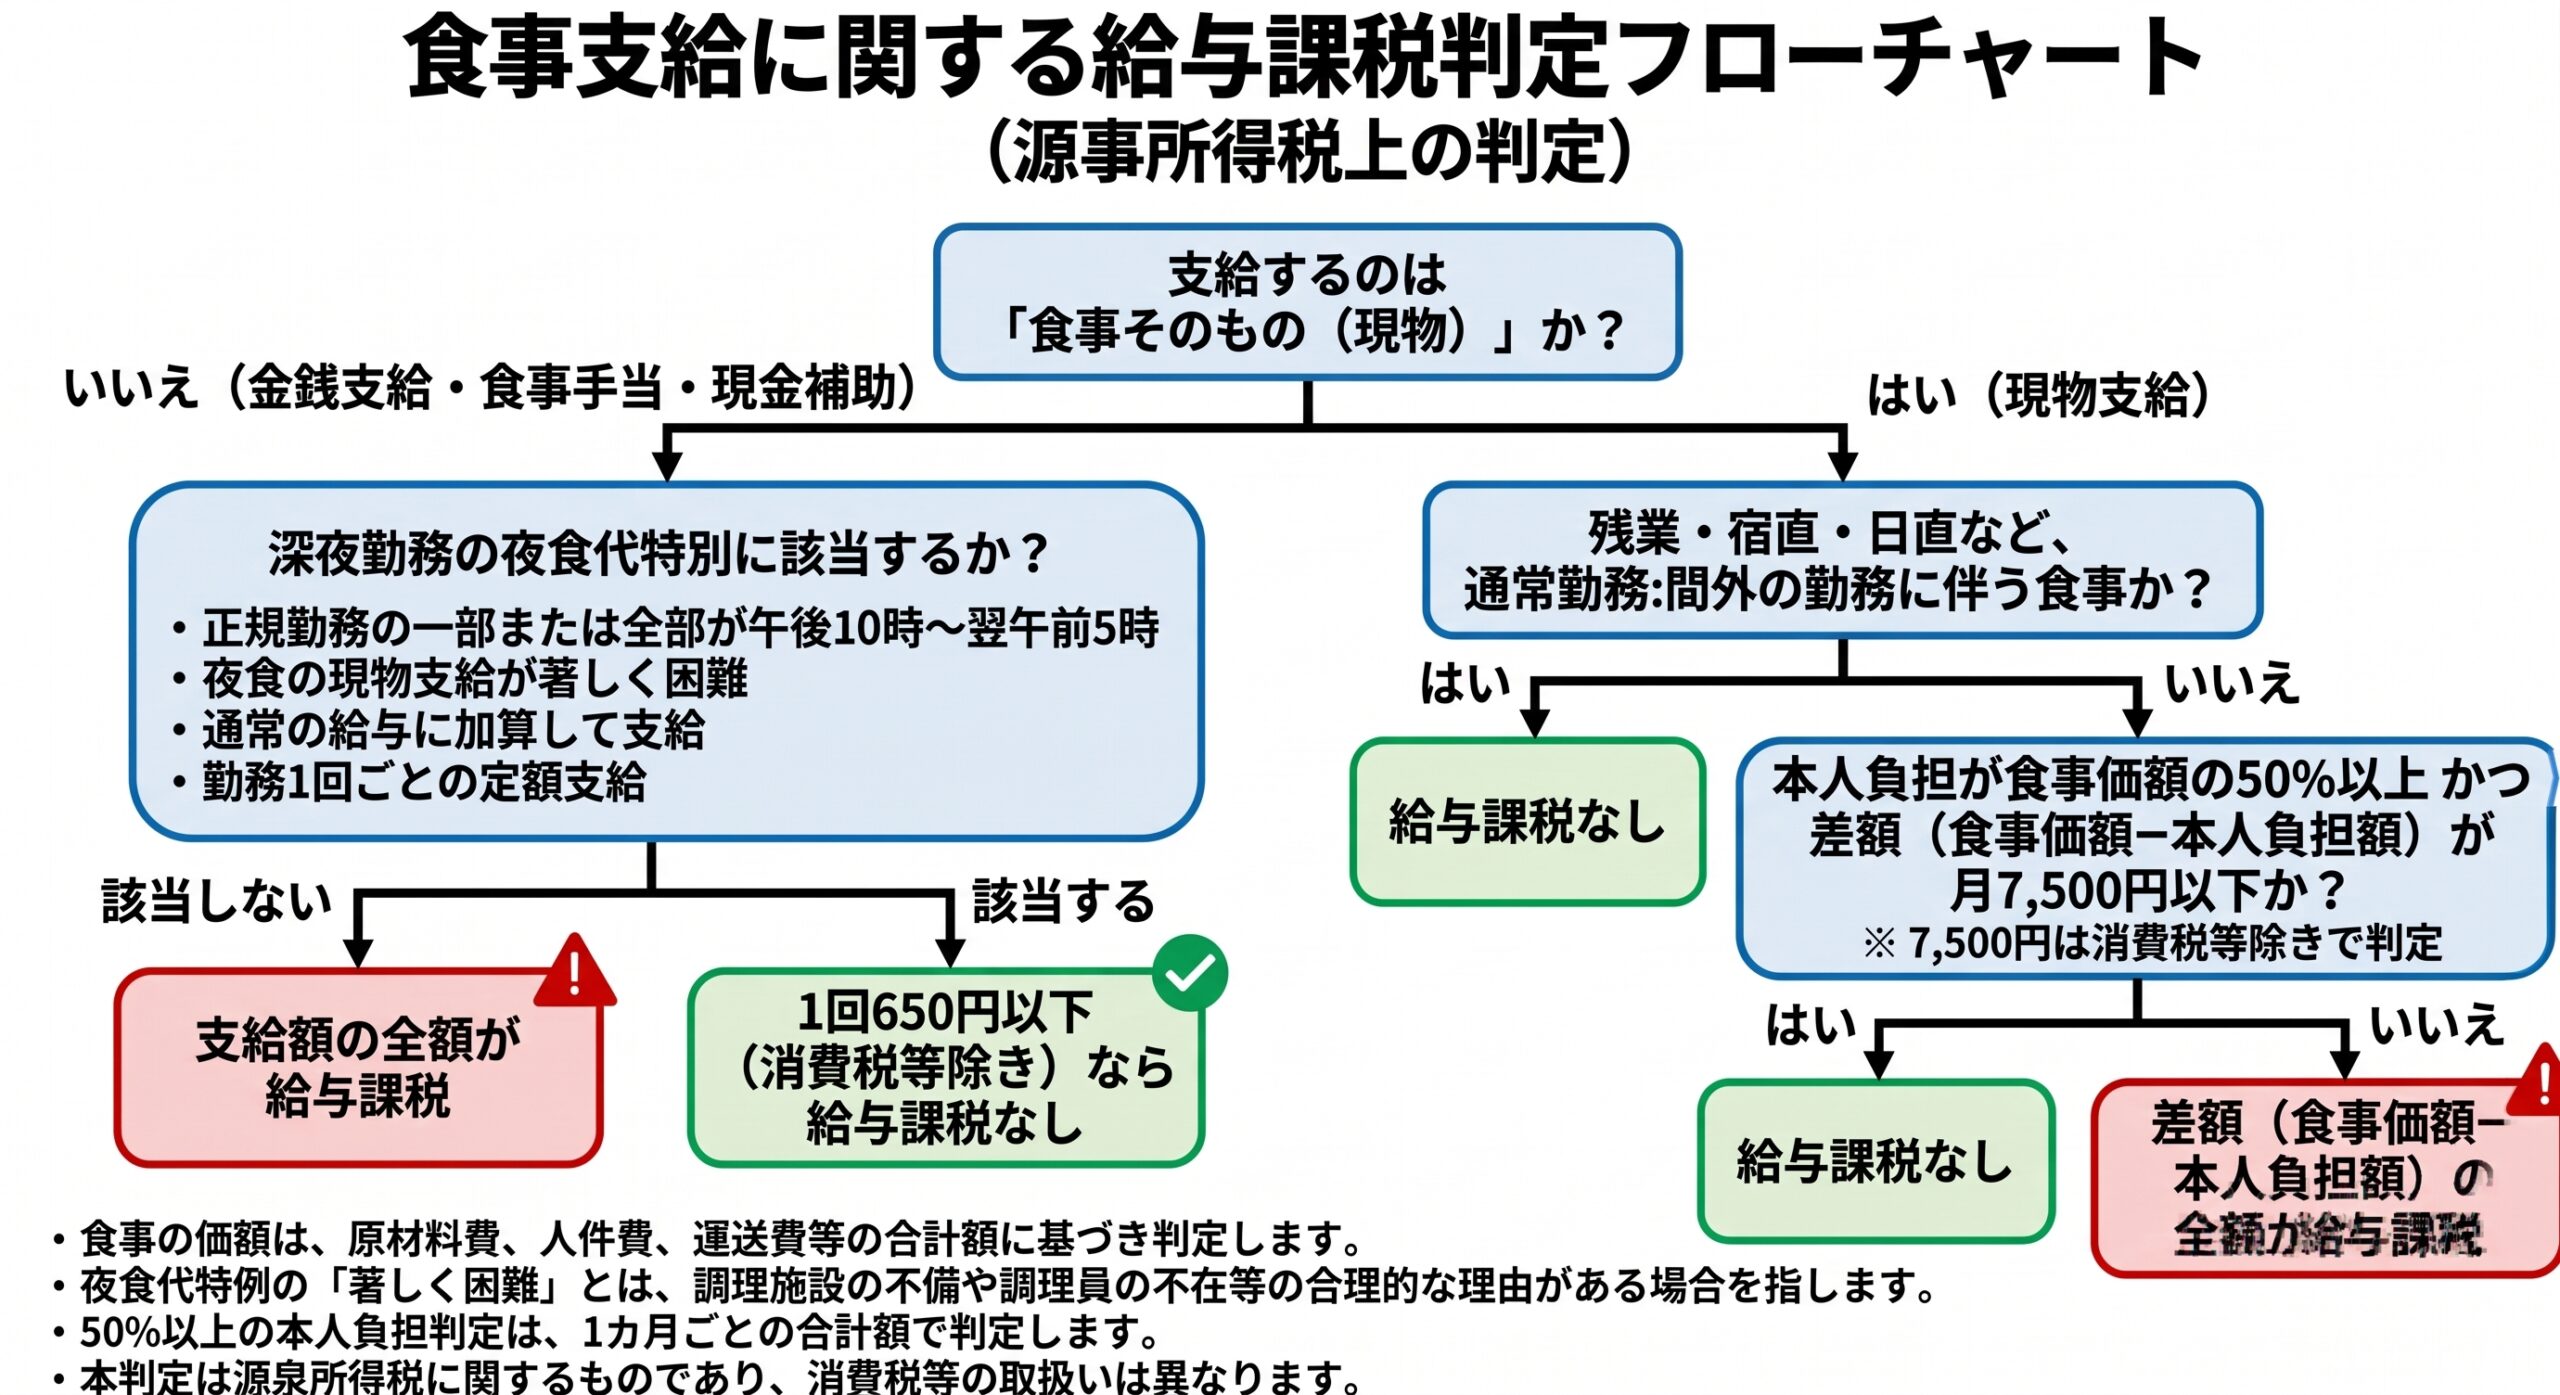
従業員への食事支給に関する給与課税の判定は、以下のフローチャートに基づいて行います。この判定は源泉所得税上の判定となります。
4.要件を満たさない場合の給与課税と会計処理
非課税要件を満たさない場合、給与課税対象額は「食事の価額-従業員負担額」の残額(経済的利益の全額)となります。
【注意】会計科目と税務判定:福利厚生費から給料手当等への科目振替は「会社の経理方針」によるものであり、所得税上の現物給与判定が会計科目(福利厚生費等)によって左右されるものではありません。
判定例(50%判定で失格となる例)
| 食事の価額 | 従業員負担額 | 50%判定 | 給与課税対象額 |
|---|---|---|---|
| 1,200円 | 500円 | 不充足(600円未満) | 700円(全額課税) |
※非課税要件(50%判定または7,500円判定)のいずれかを満たさない場合、会社負担額の全額が給与課税対象となります。
会計処理のポイント
現物給与に該当する場合、給与計算上その経済的利益(給与課税対象額)を課税対象額へ反映する必要がありますが、会計上は福利厚生費として処理しても、給料手当として処理しても、所得税の判定には影響しません。ただし、仕入税額控除の適用には、インボイス(適格請求書)等の保存が必要です。
5.消費税上の取扱い
食事支給に関する消費税の取扱いは、所得税上の給与課税の判定とは分けて考える必要があります。
- 購入時:課税仕入れとなります。
- 無償提供時:対価を得て行う取引ではないため、課税売上とはなりません。
- 徴収時:従業員から代金を徴収する場合は原則として対価性があり、課税売上となります。
6.給与計算・社会保険上の注意点
給与計算上は、所得税上の「給与課税対象額」として集計し、源泉所得税の計算対象に正しく反映させる必要があります。
社会保険上の評価額
社会保険(健康保険・厚生年金)における現物給与の評価額(現物給与価額)は、厚生労働大臣が定める都道府県別の標準価額等に基づき算出するものであり、所得税の7,500円基準とは全く別の制度です。所得税の判定金額をそのまま社会保険の現物給与額として使用しないようご注意ください。
7.実務担当者向けチェックリスト
日々の実務で食事支給を行う際は、以下の項目を確認してください。
- ✅ 食事代の本人負担率は50%以上となっているか?
- ✅ 会社負担額(税抜)は月額7,500円以下か?
- ✅ 残業・宿日直時の食事提供は勤務に伴う現物給与か?
- ✅ 深夜勤務の現金手当支給の場合、5つの非課税要件を満たしているか?
- ✅ 課税対象となる経済的利益は「給与課税対象額」として給与計算に反映されているか?
- ✅ 社会保険上の現物給与評価は、所得税基準ではなく標準価額に基づき別途算定しているか?